
تمهيد: حين تكون الدولة حكماً ولاعباً
وصل المقال السابق إلى أن المشكلة ليست في الاستثمار العام بذاته، بل في طريقة اختيار أولوياته وتمويله ومراجعته. أما هنا فننتقل إلى مستوى أكثر حساسية: قواعد المنافسة عندما تضع الدولة التنظيم وتخصص الموارد وتملك في الوقت نفسه كيانات تنافس المستثمر الخاص. ويصبح الدور الاقتصادي للمؤسسة العسكرية، وسياسة ملكية الدولة، وبرنامج التخارج، وصفقة رأس الحكمة اختبارات عملية لسؤال واحد: هل تعمل السوق بقواعد متكافئة أم بهويات مختلفة للفاعلين؟
سقف الاستثمار العام: عندما احتاجت الدولة إلى رؤية ما تنفقه الدولة
من أكثر التطورات دلالة أن برنامج مصر مع صندوق النقد أدخل سقفاً شاملاً للاستثمار العام، شمل جهات أوسع من الموازنة التقليدية. الفكرة لم تكن محاسبية فقط؛ كانت محاولة لرؤية الحجم الحقيقي للطلب الذي يولده القطاع العام كله وتقليل الضغوط على التضخم والعملات الأجنبية والدين. وأكد تقرير الصندوق لعام 2026 أهمية استمرار التطبيق الشامل لهذا السقف لاحتواء الضغوط الاقتصادية الناجمة عن أنشطة القطاع العام الأوسع.
وهذه الخطوة تكشف أهمية الشفافية، فإذا كانت استثمارات كيانات عامة عديدة لا تظهر في شاشة مالية موحدة، يصبح من الصعب على الحكومة نفسها إدارة السياسة الكلية، ناهيك عن البرلمان أو المستثمر أو المواطن. لذلك فالشفافية ليست مطلباً حقوقياً إضافياً؛ إنها أداة إدارة اقتصادية.
القطاع الخاص: المزاحمة ليست في السوق وحده
لا تقتصر مزاحمة الدولة للقطاع الخاص على وجود شركة حكومية بجوار شركة خاصة؛ فحين ترتفع احتياجات الحكومة والقطاع العام من التمويل، تصبح أدوات الدين الحكومية مرتفعة العائد والأقل مخاطرة نسبياً جاذبة للبنوك، وقد يضعف ذلك دورها في تمويل الشركات والاستثمار المنتج. وقد أشار صندوق النقد إلى أن الاعتماد الكبير على البنوك في تمويل الدين الحكومي يمكن أن يزاحم الائتمان الموجه للقطاع الخاص ويضعف دور النظام المالي في تمويل الاقتصاد الحقيقي.
كما أن الاستثمار العام كثيف الاستيراد ينافس القطاع الخاص على موارد أخرى، في مقدمتها العملة الأجنبية والأرض والقدرة التنفيذية. ولذلك فإن سؤال القطاع الخاص لا يقتصر على “هل يسمح له بالعمل؟”، بل يمتد إلى: هل يحصل على التمويل والدولار والأرض والتراخيص وفق قواعد تسمح له بالنمو والاستثمار طويل الأجل؟
لا توجد قاعدة تقول إن الدولة يجب أن تنسحب من الاقتصاد؛ دول رأسمالية كثيرة تمتلك شركات عامة، وبعض القطاعات الاستراتيجية تتطلب دوراً مباشراً للدولة. المشكلة تبدأ حين تجتمع وظائف متعددة في يد جهة واحدة: تضع القواعد، وتمنح التراخيص، وتخصص الأراضي، وتفرض الضرائب، وتملك في الوقت نفسه شركات تنافس المستثمر الخاص. هنا يصبح السؤال هو “الحياد التنافسي”: هل يخضع اللاعب العام والخاص للضرائب والإفصاح والأراضي والتراخيص والمشتريات والرقابة نفسها؟ المستثمر يستطيع منافسة شركة أكبر منه، لكنه يتردد إذا اعتقد أن منافسه يلعب بقواعد مختلفة أو يملك وصولاً لا يستطيع هو الوصول إليه.
الدور الاقتصادي للمؤسسة العسكرية: عندما يصبح المنظِّم والمنافس جزءاً من مركز القرار
وكما أشرنا في الجزء الأول من هذه الدراسة، فإن اتساع الدور الاقتصادي للمؤسسة العسكرية يستحق معالجة مستقلة داخل الجزء المخصص للعلاقة بين بنية الحكم والاقتصاد. وفي الحالة المصرية يضاف إلى سؤال دور الدولة في السوق سؤال أكثر حساسية: ماذا يحدث عندما تصبح المؤسسة العسكرية لاعباً اقتصادياً واسع النفوذ، وفي الوقت نفسه جزءاً أساسياً من مركز صنع القرار؟ فالمشكلة لا تتعلق بمجرد امتلاك الجيش بعض المصانع أو الشركات، وإنما باجتماع النفوذ السياسي والإداري والاقتصادي في مؤسسة واحدة، بينما يظل جانب واسع من نشاطها أقل خضوعاً للإفصاح والرقابة العامة المعتادة.
لم يبدأ النشاط الاقتصادي للقوات المسلحة بعد 2013، بل يمتد إلى عقود سابقة، لكن السنوات التالية شهدت توسعاً واضحاً في حجمه ونطاقه. ولا توجد نسبة موثوقة تسمح بالجزم بحصة المؤسسة العسكرية من الاقتصاد كله بسبب محدودية البيانات والإفصاح، لكن المؤشرات المتاحة تكشف نشاطاً يصعب اعتباره هامشياً؛ فقد أشار صندوق النقد إلى نحو 80 شركة مملوكة لجهات عسكرية خارج قاعدة بيانات الشركات الحكومية التي تناولها، بينما تحدثت دراسات أخرى عن قرابة 100 شركة، إلى جانب هيئات تدير أراضي وأصولاً ومشروعات ضخمة. وامتد النشاط من الطرق والكباري والعاصمة الإدارية والإسكان واستصلاح الأراضي والموانئ؛ إلى الأسمنت والرخام والتعدين ومحطات الوقود والاستزراع السمكي والصوب الزراعية والمياه والمنتجات الغذائية. وهنا ينتقل الأمر من تلبية الاحتياجات العسكرية واللوجستية إلى منافسة مباشرة في أسواق مدنية.
وتظهر مفارقة أخرى في مشروعات قومية تُسند إلى الهيئة الهندسية أو جهات عسكرية، ثم تنفذ شركات مدنية جانباً كبيراً منها كمقاولين من الباطن. ولا يعني ذلك أن هذه الآلية ترفع تكلفة كل مشروع بالضرورة؛ فقد تحقق سرعة في التنفيذ، لكن غياب المنافسة المفتوحة والبيانات التفصيلية يجعل من الصعب التحقق من أن الدولة حصلت دائماً على أفضل سعر، أو معرفة هوامش الإدارة ومعايير اختيار الشركات والتكلفة النهائية، ومدى قدرة البرلمان والأجهزة الرقابية على مراجعتها. فسرعة التنفيذ لا تلغي حق السؤال: من دفع؟ وكم دفع؟ ولماذا اختير هذا البديل؟
وتصبح المشكلة أكثر عمقاً عند الانتقال إلى تكافؤ المنافسة، فالمستثمر الخاص يدفع الضرائب والرسوم، ويمول نشاطه بسعر السوق، ويبحث عن الأرض والتراخيص والعقود، بينما تشير تقارير دولية إلى مزايا تمتعت بها بعض الشركات العسكرية تاريخياً في الضرائب، والأراضي، والإجراءات التنظيمية، والعمالة. وهكذا قد يجد المستثمر نفسه ينافس مؤسسة تنتمي إلى الدولة التي تملك الأرض، وتشارك في تخصيصها وتنفيذ المشروعات العامة، ثم تدخل السوق منافساً له. وهنا لا تعود الدولة حكماً بين اللاعبين فقط؛ بل يصبح أحد أكثر لاعبيها نفوذاً جزءاً من الجهاز الذي يضع قواعد المباراة نفسها. ومن هنا تأتي مطالبات صندوق النقد بتقليص بصمة الدولة وتحقيق الحياد التنافسي.
ولا يعني توسع الاقتصاد العسكري اختفاء القطاع الخاص؛ فالشركات الخاصة تنفذ بالفعل جانباً كبيراً من المشروعات. لكن هناك فرقاً بين قطاع خاص يختار أين يستثمر وفق احتياجات السوق والعائد، وبين شركة تنتظر عقداً من جهة عسكرية لتنفيذ مشروع قررته الدولة. في الحالة الثانية قد يبقى رأس المال الخاص موجوداً، لكنه يتحول جزئياً من صاحب قرار استثماري إلى مقاول منفذ، بينما تظل الأولويات الاقتصادية الأساسية محددة من أعلى، بما قد يضعف المنافسة والابتكار ويزاحم الاستثمار الخاص على التمويل والفرص.
ويطرح هذا التوسع كذلك سؤالاً عن الوظيفة الأصلية للمؤسسة العسكرية. فالوظيفة الأساسية لأي جيش محترف هي الدفاع والتدريب، والتسليح، والاستعداد للتهديدات، والحروب؛ وكلما اتسعت مسؤولياته لتشمل إدارة الأراضي والمصانع والمزارع والمقاولات والأسواق المدنية، أصبح مشروعاً السؤال عن مقدار الوقت والكوادر والطاقة المؤسسية التي تنتقل من الوظيفة العسكرية إلى النشاط التجاري. وقد التقطت السخرية الشعبية هذه المفارقة في تعبيرات مثل “قائد خط الجمبري”، ثم ظهرت تعبيرات مشابهة مثل “قائد خط البسكويت”، وإن كان الأخير تعبيراً شعبياً لا توصيفاً رسمياً موثقاً. والقضية ليست الاعتراض على مصانع دفاعية أو قدرات لوجستية وإنتاجية تخدم الجيش أو حالات الطوارئ، وإنما تحديد الخط الفاصل بين الضرورة العسكرية والنشاط التجاري المدني الدائم.
ويرتبط ذلك مباشرة بالدين والدولار والاستثمار، فالمشروعات العامة الكبيرة تحتاج إلى تمويل ومواد مستوردة وعملة أجنبية، بينما قد يتأخر عائد بعضها لسنوات. وإذا سبق توسع الاستثمار قدرة الاقتصاد على توليد موارد ودولارات جديدة، تصبح المسألة جزءاً من سؤال أوسع عن ترتيب الأولويات، وكلفة الفرصة البديلة، والديون التي تتحملها الدولة، والقطاعات التي كان يمكن توجيه الموارد إليها.
وهنا نعود مرة أخرى إلى السياسة، فكلما اتسع حجم لاعب اقتصادي ونفوذه، ازدادت الحاجة إلى رقابة أقوى عليه، لا أضعف. والمشكلة في الحالة المصرية ليست مجرد وجود المؤسسة العسكرية في الاقتصاد، وإنما اختلال ميزان القوة بين اللاعب الاقتصادي والمؤسسات المفترض أن تراقبه. فإذا كان اللاعب جزءاً من مركز صنع القرار، بينما البرلمان محدود القدرة على الاطلاع على تفاصيل أعماله، والإفصاح المالي غير مكتمل، والمنافس الخاص لا يعمل دائماً بالشروط نفسها، فإن الخلل يصبح مؤسسياً قبل أن يكون تجارياً.
لذلك فالسؤال الحقيقي ليس: هل يحق للجيش أن يمتلك شركة أو ينفذ مشروعاً؟ بل: من يحدد حدود هذا النشاط؟ ومن يراجع جدواه وتكلفته؟ وهل يخضع حين يعمل في السوق المدني للضرائب والمنافسة والحوكمة والإفصاح نفسها؟ ومن يحاسبه إذا أخطأ؟ فالإصلاح المطلوب لا يستهدف إضعاف المؤسسة العسكرية، وإنما منع تحول قوتها السياسية والعسكرية إلى أفضلية اقتصادية دائمة لا يستطيع السوق أو البرلمان موازنتها. والدولة القوية لا تحتاج جيشاً أقل قوة، لكنها تحتاج اقتصاداً تكون فيه قواعد السوق أقوى من هوية اللاعب، والرقابة أقوى من نفوذه.
وثيقة ملكية الدولة: الدولة نفسها تعترف بالحاجة إلى إعادة التوازن
أصدرت الحكومة وثيقة سياسة ملكية الدولة في 2022 لتحدد القطاعات التي ستستمر فيها والقطاعات التي تستهدف التخارج منها، وتوسيع مساحة القطاع الخاص. وفي حزيران/يونيو 2026 أطلقت الإصدار الثاني بعنوان “تعميق الإصلاح وتعظيم الأثر 2026-2030″، مع تركيز معلن على تعزيز مشاركة القطاع الخاص والحياد التنافسي والحوكمة.
وهذا تطور مهم؛ لأنه يعني أن الحاجة إلى إعادة تعريف علاقة الدولة بالسوق لم تعد مجرد مطلب خارجي. لكن الفارق سيظل بين الوثيقة والتنفيذ؛ ففي تموز/يوليو 2026 قال صندوق النقد إن جهود تقليص دور الدولة وإفساح المجال لاستثمار القطاع الخاص، بما في ذلك برنامج التخارج، تحركت بوتيرة أبطأ من المتوقع، ودعا إلى تعجيلها وتعزيز حوكمة الشركات العامة والحياد التنافسي.
الخصخصة ليست بيعاً فقط.. ولا ينبغي أن تتحول أصول الدولة إلى خزّان طوارئ للدولار
يُختزل النقاش حول التخارج أحياناً في سؤال: هل تبيع الدولة أصولاً أم لا؟ لكن الخصخصة الحقيقية ليست مجرد نقل ملكية أصل عام إلى مستثمر خاص، بل جزء من إصلاح أوسع يعيد تعريف دور الدولة، ويحقق المنافسة، ويرفع الكفاءة، ويوجه حصيلة البيع إلى استثمار منتج. أما بيع الأصول تحت ضغط أزمة تمويلية عاجلة لمجرد توفير الدولار، فهو أقرب إلى إدارة الأزمة منه إلى إصلاح الاقتصاد. فالبيع يمنح الدولة سيولة مرة واحدة، لكنه لا يخلق في ذاته مصدراً متجدداً للعملة الأجنبية.
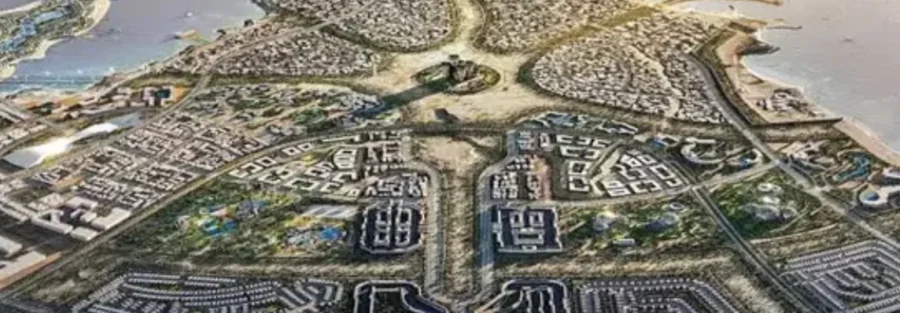
وتقدم صفقة رأس الحكمة مثالاً واضحاً؛ فالصفقة، التي بلغت قيمتها المعلنة نحو 35 مليار دولار، وفرت دفعة دولارية استثنائية وأسهمت في تخفيف أزمة النقد الأجنبي، لكن ذلك لا يلغي السؤال الأهم: كيف وصل اقتصاد بحجم مصر إلى مرحلة يصبح فيها التصرف في أصل ساحلي بالغ القيمة أحد أهم أدوات الخروج من أزمة التمويل؟ المشكلة ليست في دخول مستثمر أجنبي، وإنما في أن تتحول الأصول الكبرى إلى وسيلة للحصول على الدولار كلما اشتدت الأزمة.
والأخطر أن الأصل يُباع مرة واحدة، بينما احتياجات الدولة من العملة الأجنبية تتجدد كل عام، فإذا استُخدمت حصيلة البيع أساساً لسداد التزامات عاجلة أو تهدئة سوق الصرف من دون بناء قدرة إنتاجية وتصديرية تعوض الأصل المتخارج منه، تكون الدولة قد استبدلت أصلاً دائماً بسيولة مؤقتة، وقد تجد نفسها لاحقاً أمام أزمة جديدة، ولكن بأصول أقل.
كما أن توقيت البيع مهم؛ فالدولة التي تبيع وهي في حاجة ملحّة إلى الدولار ليست في الموقف التفاوضي نفسه لدولة تبيع ضمن برنامج طويل الأجل. ولا يعني ذلك الجزم بأن رأس الحكمة أو غيرها بيعت بأقل من قيمتها، لكنه يجعل من المشروع السؤال عن التقييم، والمنافسة بين المشترين، وشروط الصفقة، والعائد المستقبلي للدولة.
وينطبق الأمر نفسه على بيع الحصص في الشركات والبنوك والأصول العامة. التخارج يكون إصلاحاً إذا كان جزءاً من إعادة هيكلة اقتصادية واضحة، لكنه يصبح علامة ضعف إذا تحول إلى بيع ما تملكه الدولة كي تمول ما تنفقه الدولة. فاقتصاد مستدام لا يُبنى على صفقات استثنائية متكررة، بل على الصناعة والتصدير والسياحة والاستثمار المنتج والخدمات التي تولد الدولار بصورة دائمة.
ولهذا ينبغي ألا تُقرأ رأس الحكمة فقط باعتبارها نجاحاً في جذب 35 مليار دولار، بل أيضاً باعتبارها جرس إنذار يكشف مدى عمق الحاجة إلى نموذج اقتصادي ينتج العملة الأجنبية بدل تمويل أزماته بالتخارج من أصوله.
ختام: السوق يحتاج دولة قوية بالقواعد لا بالامتيازات
لا يتطلب الإصلاح انسحاب الدولة من الاقتصاد، بل وضوح وظيفتها وحدود امتيازاتها حين تدخل السوق. فكلما اتسع نفوذ اللاعب العام، ازدادت الحاجة إلى الإفصاح والحياد التنافسي والرقابة، وإلى أن يكون التخارج جزءاً من إصلاح هيكلي لا خزّان طوارئ للعملة الأجنبية. وينتقل المقال التالي إلى الحلقة التالية: لماذا لا تُحل أزمة الدولار بالسعر وحده، وكيف تنتقل كلفة الاختلال من الموازنة والتمويل إلى الطبقة الوسطى وحياة الأسر.
مصادر ومراجع مختارة
• صندوق النقد الدولي- تقارير مصر 2025 و2026 بشأن مزاحمة القطاع الخاص، الشركات المملوكة لجهات عسكرية، والتخارج والحياد التنافسي.
• الهيئة العامة للاستعلامات- وثيقة سياسة ملكية الدولة، الإصدار الثاني 2026-2030.
• مؤسسة كارنيغي للسلام الدولي- دراسات الاقتصاد العسكري في مصر ودور المؤسسة العسكرية في السوق وإدارة الأصول والمشروعات.
• رويترز- صفقة رأس الحكمة والاستثمار الإماراتي المعلن بقيمة 35 مليار دولار، شباط/فبراير 2024.
• البنك الدولي- تقارير مصر بشأن الاستثمار الخاص وبيئة الأعمال والنمو والإنتاجية.
• البنك المركزي المصري- بيانات النقد الأجنبي وميزان المدفوعات ومصادر العملة الأجنبية.